ابتداءً من 1 يناير 2027: لهذا السبب ستنخفض جميع الرواتب في إسبانيا وسيحصل العمال على أجور أقل


يستعد العاملون في إسبانيا لمواجهة زيادة جديدة في الاقتطاعات من رواتبهم ابتداءً من 1 يناير 2027، مع ارتفاع مساهمة آلية الإنصاف بين الأجيال (MEI) المخصصة لتعزيز صندوق احتياطي المعاشات التقاعدية. وبموجب الجدول القانوني المعتمد، سترتفع حصة الموظف من 0.15% إلى 0.17% من قاعدة الاشتراك، بينما سترتفع حصة صاحب العمل من 0.75% إلى 0.83%. ولن تعني هذه الزيادة تخفيض الأجر الإجمالي المتفق عليه، لكنها ستؤدي إلى انخفاض طفيف في المبلغ الصافي الذي يصل إلى حساب الموظف المصرفي.
ما الذي سيتغير في رواتب العاملين بإسبانيا عام 2027؟
تتمثل الزيادة في تطبيق مرحلة جديدة من آلية الإنصاف بين الأجيال، المعروفة اختصاراً باسم MEI، وهي مساهمة إضافية في الضمان الاجتماعي بدأ تطبيقها في إسبانيا منذ يناير 2023.
وقد أقر المشرّع الإسباني هذه الآلية ضمن المرسوم بقانون الملكي رقم 2/2023، المنشور في الجريدة الرسمية للدولة (BOE) بتاريخ 17 مارس 2023، وحدد مسبقاً جدول ارتفاعها التدريجي حتى عام 2050.
وبحسب الجدول القانوني، تبلغ المساهمة الإجمالية خلال عام 2026 نسبة 0.90% من قاعدة الاشتراك المخصصة للتغطية المرتبطة بالأحداث الشائعة (Contingencias comunes)، موزعة بين الشركة والموظف.
لكن اعتباراً من بداية 2027، سترتفع النسبة الإجمالية إلى 1%، وفق التوزيع التالي:
- حصة الموظف: 0.17% بدلاً من 0.15%.
- حصة الشركة: 0.83% بدلاً من 0.75%.
وبذلك يتحمل أصحاب العمل الجزء الأكبر من الزيادة، بينما ترتفع مساهمة الموظفين بمقدار 0.02 نقطة مئوية.
ويمكن الاطلاع على التفاصيل في النص القانوني المنشور بالجريدة الرسمية الإسبانية BOE .

كم سيخسر الموظف من راتبه شهرياً؟
يتوقف مقدار الاقتطاع على قاعدة الاشتراك الخاصة بكل موظف، وليس على الراتب الصافي وحده.
ولتوضيح التأثير، يمكن مقارنة الاقتطاع في عامي 2026 و2027 وفق أمثلة افتراضية لثلاث قواعد اشتراك شهرية:
| قاعدة الاشتراك الشهرية | اقتطاع الموظف في 2026 | اقتطاع الموظف في 2027 | الزيادة الشهرية |
|---|---|---|---|
| 1,500 يورو | 2.25 يورو | 2.55 يورو | 0.30 يورو |
| 2,000 يورو | 3 يورو | 3.40 يورو | 0.40 يورو |
| 3,000 يورو | 4.50 يورو | 5.10 يورو | 0.60 يورو |
وتوضح هذه الأرقام أن الزيادة المباشرة على الموظف ستكون محدودة نسبياً.
فعلى سبيل المثال، إذا كانت قاعدة اشتراك العامل 2,000 يورو شهرياً، فسترتفع مساهمته السنوية من 36 إلى 40.80 يورو، أي بزيادة إجمالية قدرها 4.80 يورو خلال السنة.
ومن المهم التمييز بين إجمالي المساهمة الجديدة وبين الزيادة الفعلية: فالعامل الذي تبلغ قاعدة اشتراكه 2,000 يورو لن يُخصم من راتبه 20 يورو إضافية، وإنما 40 سنتاً إضافية شهرياً مقارنة بعام 2026.
هل ستنخفض الرواتب الإجمالية أم الرواتب الصافية فقط؟
رغم استخدام بعض العناوين الصحفية تعبير «خفض الرواتب»، فإن التغيير لا يعني أن الشركات ستخفض الأجر الإجمالي المتفق عليه مع الموظفين.
بل يتعلق الأمر بزيادة اقتطاع إلزامي من المساهمات الاجتماعية التي يتحملها العامل، وهو ما ينعكس على الراتب الصافي الذي يتلقاه بعد خصم الاشتراكات.
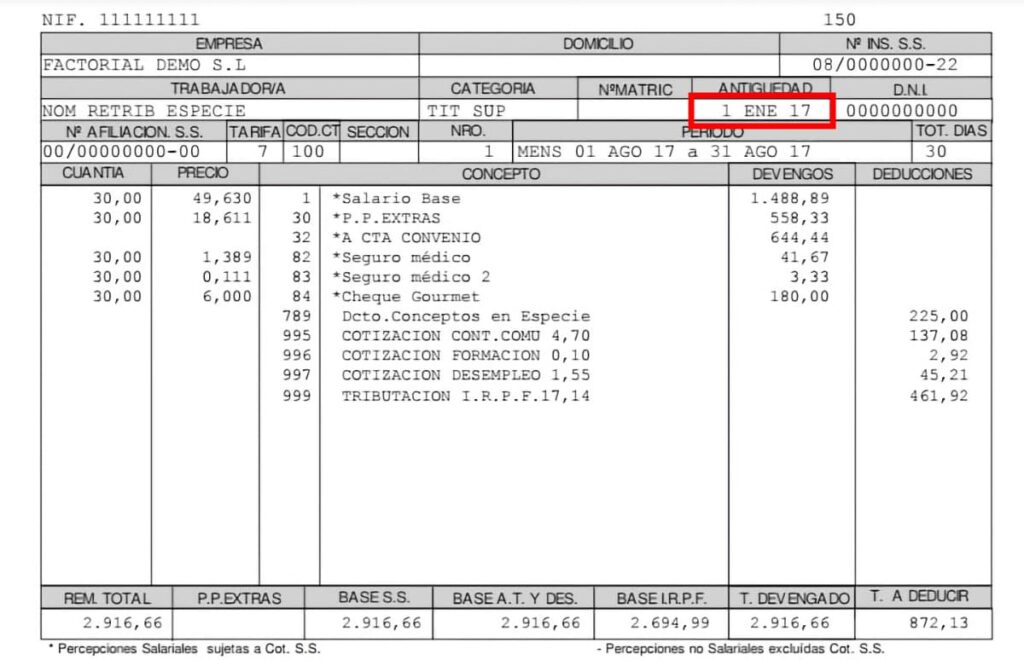
وبالتالي، قد يلاحظ الموظف اختلافاً بسيطاً في كشف الراتب (Nómina)، حتى لو لم تتغير وظيفته أو ساعات عمله أو أجره الإجمالي.
كما لا ينبغي الخلط بين هذه المساهمة والضريبة على الدخل الشخصي (IRPF)، إذ إن آلية MEI اشتراك مخصص للضمان الاجتماعي وتمويل نظام التقاعد.
ما الهدف من زيادة آلية الإنصاف بين الأجيال؟
تهدف هذه الآلية إلى زيادة الموارد المالية المخصصة لصندوق احتياطي الضمان الاجتماعي (Fondo de Reserva de la Seguridad Social)، المعروف شعبياً باسم «حصالة المعاشات».
وتأتي هذه السياسة في سياق استعداد إسبانيا لارتفاع الإنفاق على المعاشات خلال السنوات المقبلة، مع وصول أعداد كبيرة من مواليد جيل طفرة المواليد إلى سن التقاعد.
ومن خلال زيادة الاشتراكات بصورة تدريجية، تسعى السلطات إلى تعزيز قدرة نظام التقاعد العام على مواجهة الالتزامات المالية المستقبلية.
وتُخصص المبالغ المحصلة عبر هذه الآلية لصندوق الاحتياطي، ولا تعني الزيادة أن الموظف يحصل تلقائياً على معاش تقاعدي أعلى بالمقدار نفسه الذي دفعه.
جدول الاقتطاعات سيواصل الارتفاع حتى عام 2029
لا تتوقف الزيادة عند عام 2027، إذ يتضمن التشريع الإسباني جدولاً زمنياً لرفع مساهمة آلية الإنصاف بين الأجيال خلال السنوات التالية.
وتأتي النسب المقررة على النحو التالي:
| السنة | إجمالي المساهمة | حصة الموظف | حصة الشركة |
|---|---|---|---|
| 2026 | 0.90% | 0.15% | 0.75% |
| 2027 | 1.00% | 0.17% | 0.83% |
| 2028 | 1.10% | 0.18% | 0.92% |
| 2029 | 1.20% | 0.20% | 1.00% |
| 2030–2050 | 1.20% | 0.60% | 0.60% |
وهذا يعني أن العبء الإجمالي سيستقر عند 1.20% ابتداءً من عام 2029، مع تغيير توزيع المساهمة بين الموظف وصاحب العمل ابتداءً من 2030، وفق ما ينص عليه التشريع.

هل يشمل الاقتطاع جميع العاملين في إسبانيا؟
لا يصح القول إن جميع كشوف الرواتب ستتأثر دون استثناء.
فالآلية تشمل الفئات الخاضعة للاشتراكات المعنية في الضمان الاجتماعي، مع وجود حالات مستثناة أو لها قواعد خاصة ينص عليها القانون.
ولهذا، ينبغي التمييز بين العاملين بعقود عمل خاضعين لنظام الضمان الاجتماعي، والفئات التي لا تخضع لهذه المساهمة أو تستفيد من استثناءات قانونية محددة.
وبالنسبة للعاملين الأجانب المقيمين في إسبانيا، فإن جنسية الموظف ليست بحد ذاتها معياراً للإعفاء من هذه المساهمة؛ بل يتحدد الأمر بحسب نظام الاشتراك والوضع المهني والتأميني.
ويمكن للقراء المهتمين بحقوقهم العمالية الاطلاع أيضاً على خبر سابق نشره الموقع بشأن حقوق العامل الأجنبي في إسبانيا حتى في غياب تصريح العمل ، وكذلك تفاصيل الزيادة السابقة في مساهمة MEI .
إسبانيا بالعربي.